2026.10.12
本日の簿記2級指導の中で、生徒様が抱えていた疑問点の共有です。
【疑問】日商簿記2級を勉強しています。製造間接費の補助部門費の配賦方法はどのようなものがありますか。わかりやすく教えてください。
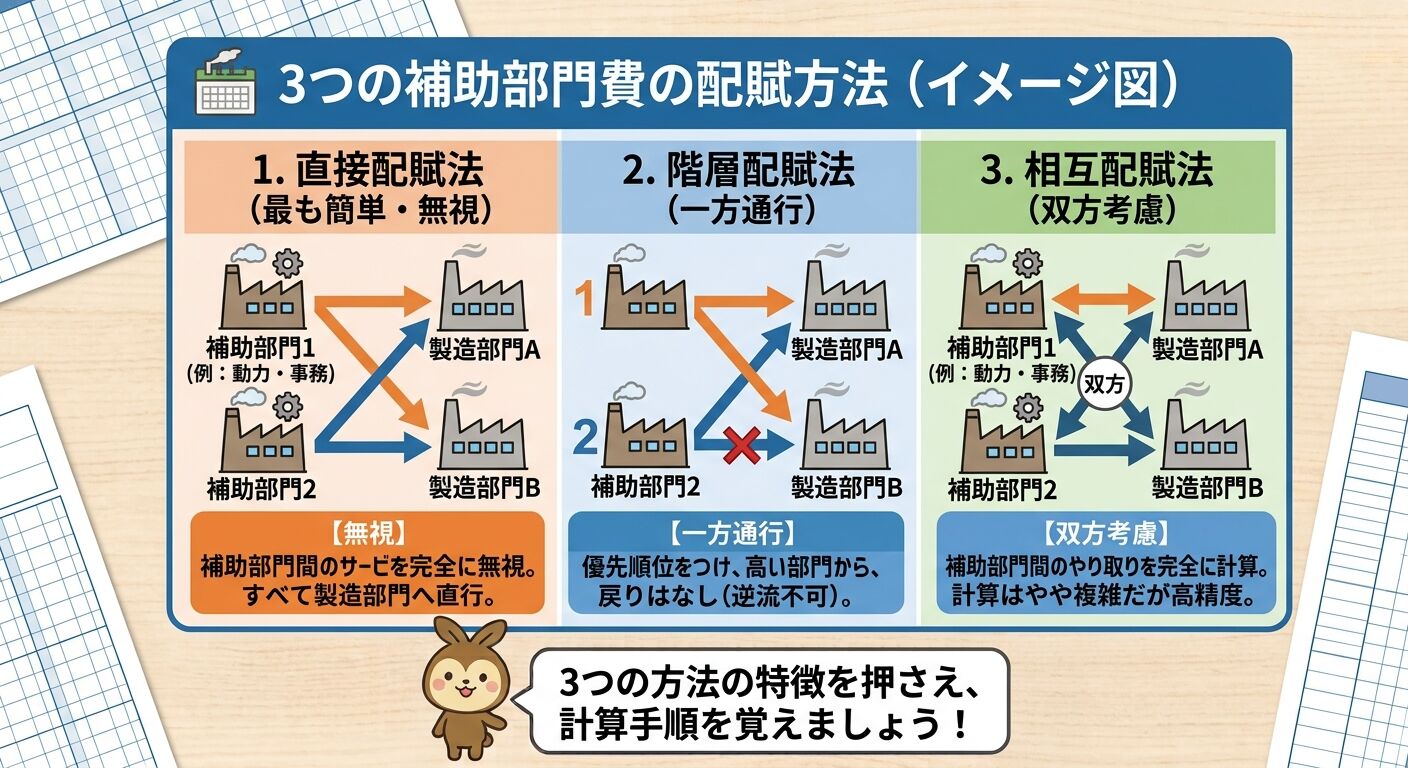
【回答】製造間接費の補助部門費配賦は、「工場内のサポート部門(補助部門)でかかった費用を、実際に製品を作っている部門(製造部門)へどうやって割り振るか」という計算手続きです。 日商簿記2級では、主に以下の3つの配賦方法が出題されます。
1. 直接配賦法(ちょくせつはいふほう)
補助部門どうしのサービス提供は一切無視し、補助部門費をすべて製造部門だけに直接配賦する方法です。
イメージ: 「サポート部門同士のお手伝いはなかったことにして、全部現場(製造部門)へ振り分ける」
メリット: 計算が最も簡単。
計算のコツ: 配賦基準(作業時間や利用割合など)から補助部門向けの分を除外して、製造部門の割合だけで按分(あんぶん)します。
2. 階梯式配賦法(かいていしきはいふほう)
補助部門間に優先順位(階層)をつけ、優先順位が高い部門から低い部門へ一方向(一方通行)だけに配賦する方法です。
ルール:
①他の補助部門に多くのサービスを提供している部門(または補助部門費が大きい部門)を優先順位「1位」にします。
②1位の補助部門から、他の補助部門および製造部門へ配賦します。
③2位以下の補助部門は、自分より優先順位が高い部門への配賦は行いません(逆流不可)。
ポイント: 補助部門間の関係を一方向だけ考慮するため、直接配賦法より精度が上がり、計算も複雑になりすぎません。
3. 相互配賦法(そうごはいふほう)
補助部門間のサービスやり取りを双方(双方向)で完全に考慮する方法です。簿記2級では、計算を簡便にするための「簡便法(1次配賦・2次配賦)」が出題されます。
計算の流れ(簡便法):
①1次配賦: 補助部門間のやり取りを含めて、いったんすべての部門(他の補助部門+製造部門)へ配賦します。
②2次配賦: 1次配賦で補助部門に残った金額を、直接配賦法を使って製造部門だけに配賦して精算します。
試験対策のポイント
問題文の解き順指示に注意: 特に階層配賦法では「どちらの補助部門を先に配賦するか(優先順位)」の指示を絶対に見落とさないようにしましょう。
配賦表の作成: 試験では「部門費配賦表」の空欄を埋める形式が多く出ます。「どの数字で割って何を掛けているか」の計算式をメモしながら解くと計算ミスが防げます。
補助部門費の配賦方法 3つのまとめ
補助部門どうしの「お互いのサービス提供(補助部門間のやりとり)」をどの程度計算に考慮するかによって、精度と計算の手間が異なります。
| 配賦方法 | 補助部門間のサービスやり取り | 計算の手間 | 精度 | 簿記2級での特徴 |
| ①直接配賦法 | 完全に無視する | 最も簡単 | 低い | 実務上・試験上ともに頻出 |
| ②階梯式配賦法 | 一方通行(優先順位順)で計算 | 普通 | 中程度 | 順位の決め方がポイント |
| ③相互配賦法 | 双方のやり取りを完全に考慮 | やや複雑 | 高い | 1次配賦・2次配賦に分ける |
----------------------------------------------------------------------
那覇会計スクール
住所:東京都板橋区蓮根2丁目8−14メゾンカメリア305
電話番号:090-3203-7095
----------------------------------------------------------------------
NEW
-
-
2026.10.11【本日の疑問】標準原...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
-
2026.10.07【本日の疑問】標準原...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
-
2026.09.30【本日の疑問】総合原...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
-
2026.09.27【本日の疑問】当期純...本日の簿記3級指導の中で、生徒様が抱えていた疑問...
-
2026.09.26【本日の疑問】日商簿...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
-
2026.09.25【本日の疑問】仕訳か...本日の簿記3級指導の中で、生徒様が抱えていた疑問...
-
2026.09.23【本日の疑問】「3文法...本日の簿記3級指導の中で、生徒様が抱えていた疑問...
VIEW MORE
