2026.10.12
本日の簿記2級指導の中で、生徒様が抱えていた疑問点の共有です。
【疑問】総合原価計算における先入先出法と総平均法の仕損費(減損費)の処理の違いがよくわからない
【回答】総合原価計算における先入先出法と総平均法の仕損費(減損費)の処理は、試験や実務で最も差がつきやすく、ミスが多発する論点の一つです。それぞれの基本的な考え方と、計算問題を正確に解くための具体的な留意点を整理しました。
1. 基本的な考え方の違い
仕損費の処理で重要なのは、「仕損(失敗作)が発生した工程を通過した製品にのみ、仕損費を負担させる」という原則(進捗度に応じた負担)です。
発生タイミング(度外視法の原則)
・発生点 < 当期完成品の進捗度・末製品の進捗度
→完成品と月末仕掛品の両方が仕損発生点を通過しているため、両者に負担させる(完成品・末両者負担)。
・末製品の進捗度 < 発生点 ≤ 当期完成品の進捗度
→完成品のみが仕損発生点を通過しているため、完成品のみに負担させる(完成品のみ負担)。
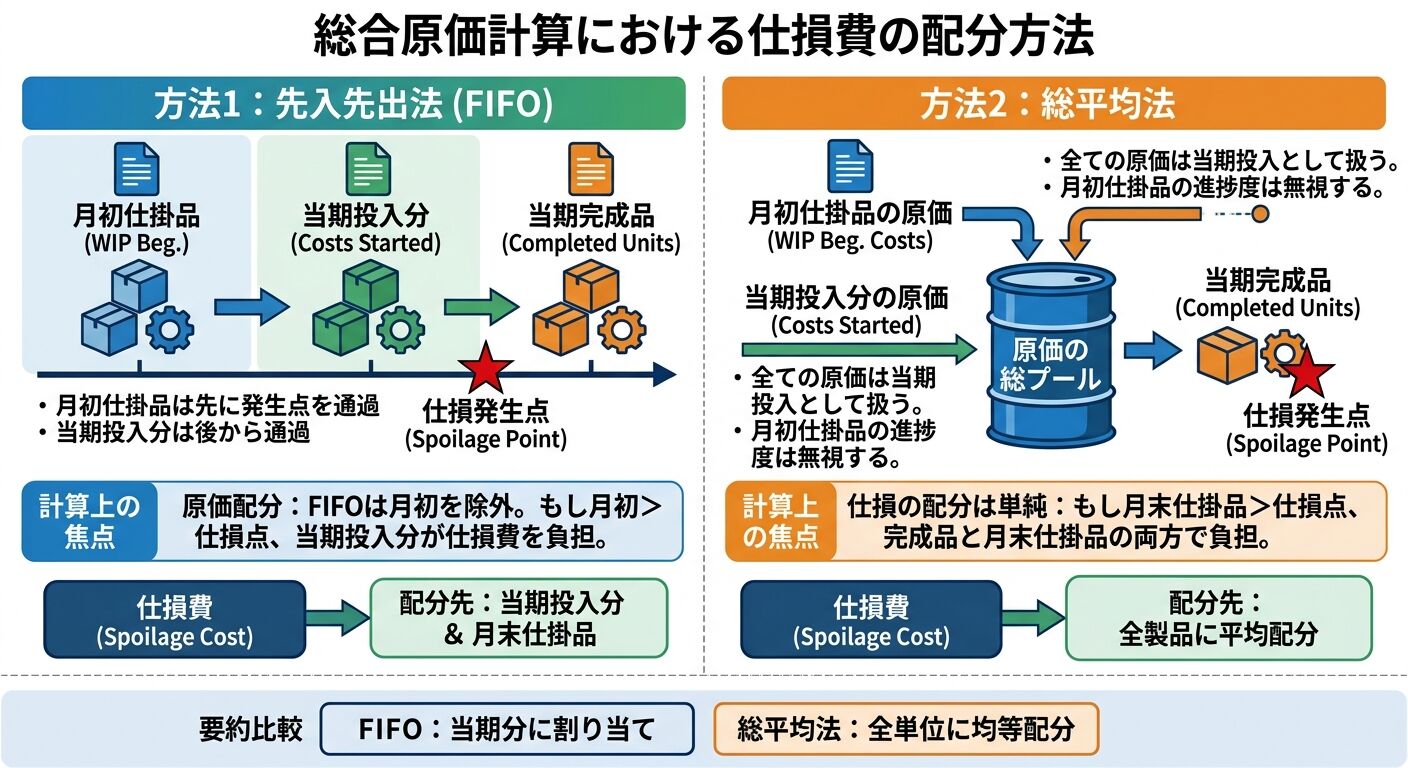
2. 先入先出法(FIFO)における考え方と留意点
考え方
「月初仕掛品が先に完成し、その後に当期投入分が加工される」と仮定します。 そのため、月初仕掛品が仕損発生点をすでに通過していたかどうか(発生点と月初進捗度の関係)の判定が追加で必要になります。
【例】仕損が「完成品のみ負担」の場合(発生点:50% など)
・月初仕掛品(進捗度 60%) ─(発生点通過済み)→ 仕損を負担しない(当期投入分のみが通過)
・当期投入分 (進捗度 0%) ─(発生点通過)→ 仕損を負担する
計算上の留意点・解法テクニック
1.月初仕掛品の発生点通過判定(超重要)
・発生点<月初進捗度: 月初仕掛品は前月すでに発生点を通過しているため、当期に発生した仕損は当期投入分から発生したと考えます。
・発生点>月初進捗度: 月初仕掛品も当期中に発生点を通過するため、仕損は月初と当期投入の双方から発生した(または平均的に発生した)と考えます。
2.両者負担の場合の配分比率(完成品換算量)
両者負担の場合、仕損費を「完成品」と「月末仕掛品」に配分します。
・先入先出法では、加工費の配分ベースに「完成品換算量」を用います。
・完成品に配分する分は、原則として当期完成品のうち発生点を通過した数量(当期着手完成品数量)を基準とします。
3.評価額(処分価値)がある場合
仕損品に売却価値(評価額)がある場合、仕損費から評価額を差し引いた「控除後の純仕損費」を配分対象とします。
3. 総平均法における考え方と留意点
考え方
月初仕掛品と当期投入分を区別せず、すべて当期に一から均等に加工されたものとして扱います。
したがって、月初仕掛品の進捗度は考慮せず、「当期完成品の進捗度(=100%)」と「月末仕掛品の進捗度」が発生点を超えているかどうかだけを単純に比較します。
計算上の留意点・解法テクニック
1.判定がシンプル(発生点と月末進捗度の比較のみ)
・発生点<月末進捗度→両者負担(完成品 + 月末仕掛品)
・発生点>月末進捗度→完成品のみ負担
2.平均単価の計算(度外視法の場合)
度外視法(仕損の存在を計算上無視して単価を出す方法)を用いる場合、分母(数量)から仕損数量を除外して単価を計算します。
・完成品のみ負担: 完成品数量(分母)には仕損を含めず、月末仕掛品のみを除外した分母で単価を計算することで、自然と完成品に仕損費が含まれる構造になります。
・両者負担: 分母から仕損数量を完全に抜き取って単価を算定することで、完成品と月末仕掛品の数量比率(換算量比率)で自動的に按分されます。
3.非度外視法での「先負担」か「後負担」か
非度外視法(仕損費を一度個別に計算してから集計・配分する方法)で出題された場合、評価額の差し引きタイミングや単価計算の順番に注意してください。
4. 計算問題を解く際のチェックリスト(解法手順)
BOX図(ボックス図)を描いて解く際、以下の順序で条件を確認するとミスを防げます。
[ステップ1] 仕損の発生点を確認(例:50%の位置、または終末発生)
↓
[ステップ2] 月末仕掛品の進捗度と比較
・発生点 ≤ 月末進捗度 → 「両者負担」
・発生点 > 月末進捗度 → 「完成品のみ負担」
↓
[ステップ3](先入先出法の場合のみ)月初仕掛品の進捗度と比較
・発生点 ≤ 月初進捗度 → 月初分は負担対象外(当期投入分から配分)
・発生点 > 月初進捗度 → 月初分も当期に発生点を通過
↓
[ステップ4] 評価額(処分価値・利用価値)の有無を確認
・ある場合:仕損費 - 評価額 = 純仕損費 を配分
----------------------------------------------------------------------
那覇会計スクール
住所:東京都板橋区蓮根2丁目8−14メゾンカメリア305
電話番号:090-3203-7095
----------------------------------------------------------------------
NEW
-
-
2026.10.11【本日の疑問】標準原...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
-
2026.10.07【本日の疑問】標準原...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
-
2026.09.30【本日の疑問】総合原...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
-
2026.09.27【本日の疑問】当期純...本日の簿記3級指導の中で、生徒様が抱えていた疑問...
-
2026.09.26【本日の疑問】日商簿...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
-
2026.09.25【本日の疑問】仕訳か...本日の簿記3級指導の中で、生徒様が抱えていた疑問...
-
2026.09.23【本日の疑問】「3文法...本日の簿記3級指導の中で、生徒様が抱えていた疑問...
VIEW MORE
