2026.09.27
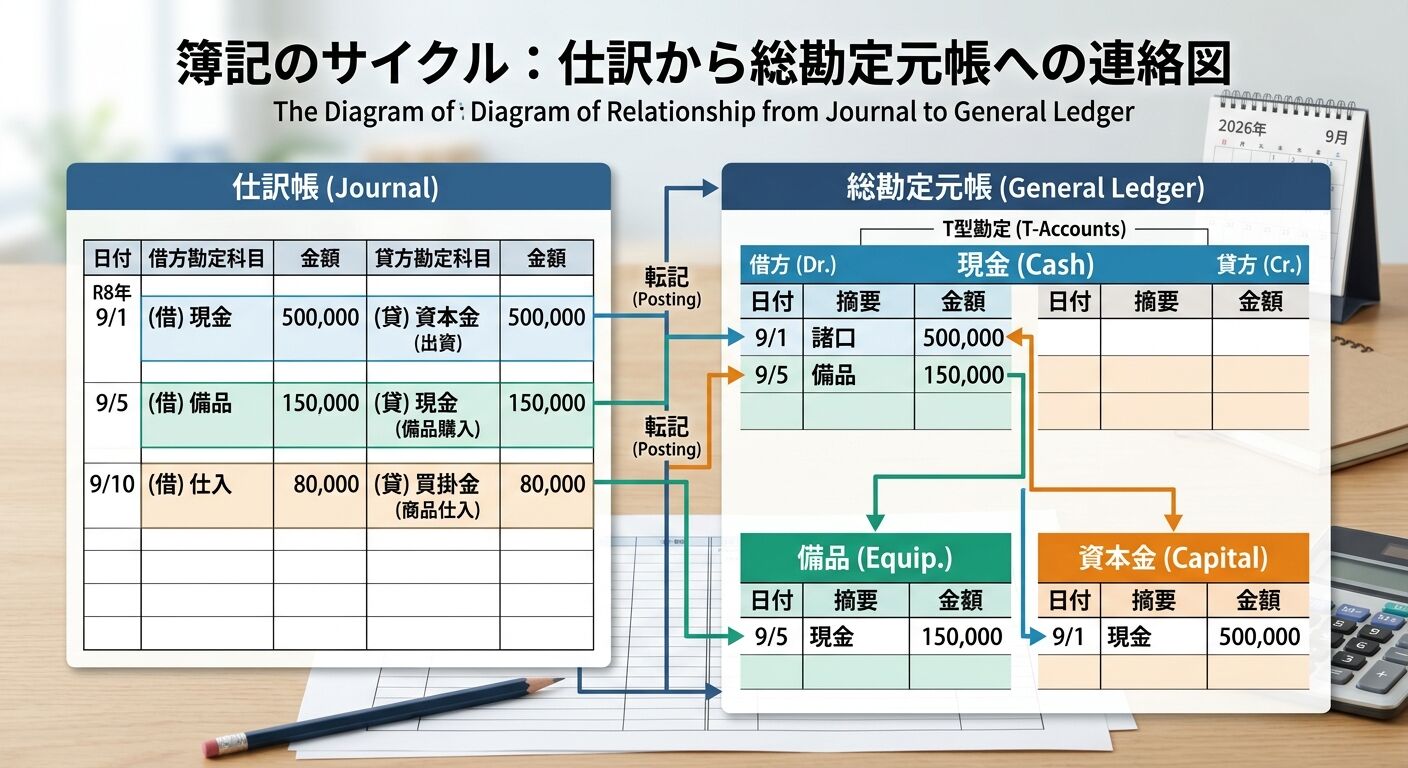
本日の簿記3級指導の中で、生徒様が抱えていた疑問点の共有です。
【疑問】仕訳から総勘定元帳への転記の仕方について教えてほしい
【回答】日商簿記3級の試験において、「仕訳から総勘定元帳への転記」は配点が高く、ケアレスミスで失点しやすい要注意分野です。 転記の手順自体はシンプルですが、試験の制限時間内で正確かつ確実に満点を狙うための手順・書き方のルール・ミス防止策をまとめました。
1.転記の基本ルール(絶対厳守の4ステップ)
例えば、次のような仕訳を転記する場合を考えます。
仕訳:(借方)仕入 10,000 /(貸方)現金 10,000
【仕入勘定(借方)へ転記する場合】
①日付を入れる。
②仕訳の自側(借方)の金額「10,000」を記入する。
③相手勘定科目「現金」を摘要欄に記入する。
※相手が複数の場合は「諸口」と書く。
④【重要】相手勘定科目(現金)の欄には、仕訳の反対側(貸方)の科目名を入れる。
2. 試験で頻出!絶対に押さえるべき留意点
① 摘要欄に書くのは「相手の勘定科目」
ミスで一番多いのが、自分自身の勘定科目名を書いてしまうことです。
・NG例: 「仕入」勘定の摘要欄に「仕入」と書く(絶対にありません)。
・原則: 勘定口座のホームポジション(借方か貸方か)に金額を入れ、摘要には「なぜその金額が増減したのか(相手科目)」を書きます。
② 相手科目が複数の場合は「諸口(しょくち)」
仕訳の相手側が2つ以上ある場合、勘定科目名は個別に書かず「諸口」と記入します。
・仕訳の例:
(借方)備品 100,000 /(貸方)現金 30,000
(貸方)未払金 70,000
・備品勘定(借方)の記入:
金額「100,000」に対し、相手が2つあるので摘要欄は「諸口」になります。
③ 丁数(ちょうすう)欄・仕丁欄の扱い
試験問題の形式によって指示が異なります。
・記入不要(斜線・空白指定)の場合も多いため、問題文の指示を必ず読むこと。
・記入が必要な場合は、元帳のページ番号や仕訳帳のページ番号(「1」や「仕1」など)が入ります。
④ 標準式(T字型)と残高式の形式の違い
簿記3級では「T字型(標準式)」の略式勘定が多く出題されますが、稀に「残高式」の表形式が出ます。
・T字型(標準式): 左(借方)・右(貸方)にそのまま記入。
・残高式: 記入のたびに右端の「借・貸」区分と「残高」を更新していく必要があるため、計算ミスに注意が必要です。
3. 本試験で失点を防ぐテクニック
①下書き用紙で「T字」を描いて集計する
仕訳問題数が多く、まとめて元帳へ転記・集計させる問題(第2問など)では、下書き用紙に小さなT字勘定を自分で描き、金額を書き込んでから答案用紙に移すと転記漏れ・二重カウントを防げます。
②書き終わった仕訳にチェックを付ける
転記が1つ完了するごとに、問題文の仕訳の金額横にレ点を付けるなどして、「どこまで転記したか」を視覚的にわかるようにします。
③借方と貸方の左右を絶対に間違えない
当たり前に思えますが、焦ると仕訳の借方にある金額を、元帳の貸方に書いてしまうミスが多発します。「仕訳の左にある数字は、元帳でも左」を徹底してください。
まとめチェックリスト(解き終わった後の見直し)
・勘定口座のタイトルと同じ名前が摘要欄に入っていないか?
・相手科目が2つ以上あった場所は「諸口」になっているか?
・仕訳の「左(借方)」にある金額が、元帳でも「左(借方)」に入っているか?
----------------------------------------------------------------------
那覇会計スクール
住所:東京都板橋区蓮根2丁目8−14メゾンカメリア305
電話番号:090-3203-7095
----------------------------------------------------------------------
