2026.11.15
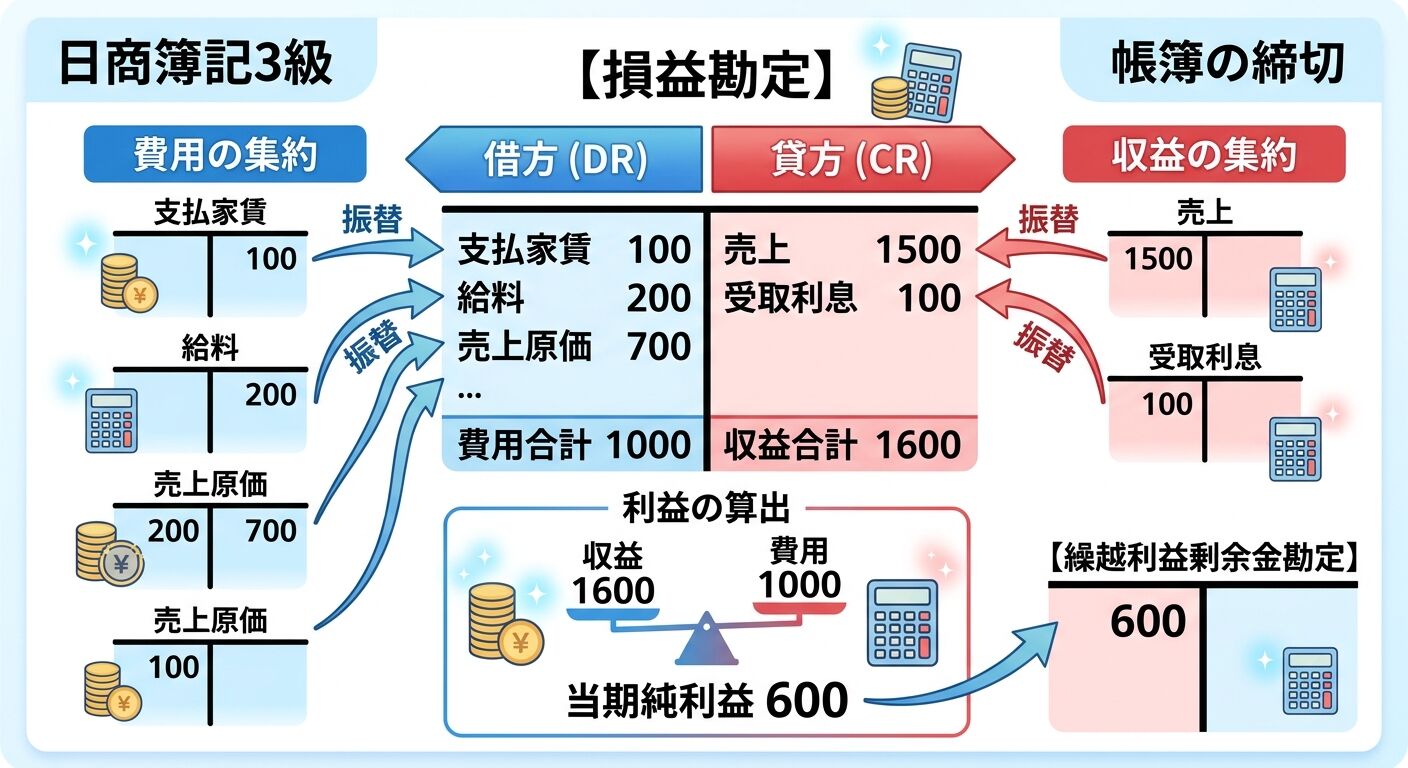
本日の簿記3級指導の中で、生徒様が抱えていた疑問点の共有です。
【疑問】日商簿記3級を勉強しています。第2問の損益勘定のイメージがわかないので教えてください。
【回答】損益勘定は、「当期1年間に発生したすべての収益と費用をひとつの勘定場所に集め、その差額から当期純利益(または当期純損失)を算出するまとめの勘定」です。 帳簿をしめくくる(決算)作業の最後でしか登場しないためイメージが湧きにくいですが、要するに「1年間の成績発表用バケツ」だと考えると分かりやすくなります。
1. 損益勘定の全体イメージ 損益勘定は、費用と収益の「集積所」です。
損益勘定は、費用と収益の「集積所」です。
| 【 損 益 勘 定 】 | |||
| (借方:費用をあつめる) | (貸方:収益をあつめる) | ||
| 売上原価 | ××× | 売上 | ××× |
| 給料 | ××× | 受取手数料 | ××× |
| 支払家賃 | ××× | ||
| 雑費 | ××× | ||
| 当期純利益(差額) | ××× | ||
・貸方(右側):1年間で発生した「収益」(売上、受取手数料など)をすべて右側に持ってくる
・借方(左側):1年間で発生した「費用」(売上原価、給料、支払家賃など)をすべて左側に持ってくる
・差額(結果):「収益 > 費用」なら、左側(借方)に差額として「当期純利益」が残る(※費用 > 収益なら右側に「当期純損失」)
2. なぜこんな作業をするのか?(振替の流れ)
各勘定(「売上」や「支払家賃」など)は、普段の取引で残高が溜まっています。しかし、これらは「その年だけの成績」なので、決算のときに残高をゼロにして翌年にリセットする必要があります。
そのため、各勘定から残高を吸い出して「損益勘定」へと引っ越します(これを損益勘定への振替といいます)。
費用(例:支払家賃 100)の振替
1.普段:費用が発生したら借方(左)に書く
2.決算:支払家賃勘定をゼロにするため、貸方(右)に「支払家賃 100」と書いて消す
3.消した相手として、損益勘定の借方(左)に「支払家賃 100」が入る
(借)損益 100 (貸)支払家賃 100
収益(例:売上 300)の振替
1.普段:収益が発生したら貸方(右)に書く
2.決算:売上勘定をゼロにするため、借方(左)に「売上 300」と書いて消す
3.消した相手として、損益勘定の貸方(右)に「売上 300」が入る
(借)売上 300 (貸)損益 300
3. 最後のお片付け(当期純利益の振替)
収益と費用を全部集めたら、引き算を行います。
収益(貸方合計)300 - 費用(借方合計) 100 = 利益 200
貸方(右)のほうが200大きいので、左右の合計金額を揃えるために借方(左)に「当期純利益(または繰越利益余剰金) 200」と記入して閉め切ります。
この残った利益(当期純利益)は、最終的に資本のグループである「繰越利益剰余金」勘定へと移動します。
(借)損益 200(貸)繰越利益剰余金 200
4. 第2問対策のチェックポイント
第2問で「損益勘定の記入(勘定記入問題)」が出題されたときは、次の3ステップを意識するとスムーズに解けます。
①費用・収益の相手勘定名:損益勘定のなかに書く名前は、引っ込んできた元の勘定名(「売上」「支払家賃」など)になる
②日付はすべて「決算日」:決算整理・締切の作業なので、日付はすべて期末(例:3/31など)になる
③最後の差額は繰越利益剰余金:左右の金額を比べて足りない側に「繰越利益剰余金」と書く
----------------------------------------------------------------------
那覇会計スクール
住所:東京都板橋区蓮根2丁目8−14メゾンカメリア305
電話番号:090-3203-7095
----------------------------------------------------------------------
NEW
-
-
2026.11.14【本日の疑問】日商簿...本日の簿記3級指導の中で、生徒様が抱えていた疑問...
-
2026.11.08【本日の疑問】日商簿...本日の簿記3級指導の中で、生徒様が抱えていた疑問...
-
2026.11.06【本日の疑問】剰余金...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
-
2026.11.01【重要なお知らせ】202...【生徒募集・無料相談のご案内】11月も引き続き、...
-
2026.10.31【本日の疑問】連結財...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
-
2026.10.25【合格体験記】初回の5...日商簿記2級の個別指導をご利用いただいていた受講...
-
2026.10.12【本日の疑問】補助部...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
VIEW MORE
