2026.11.15
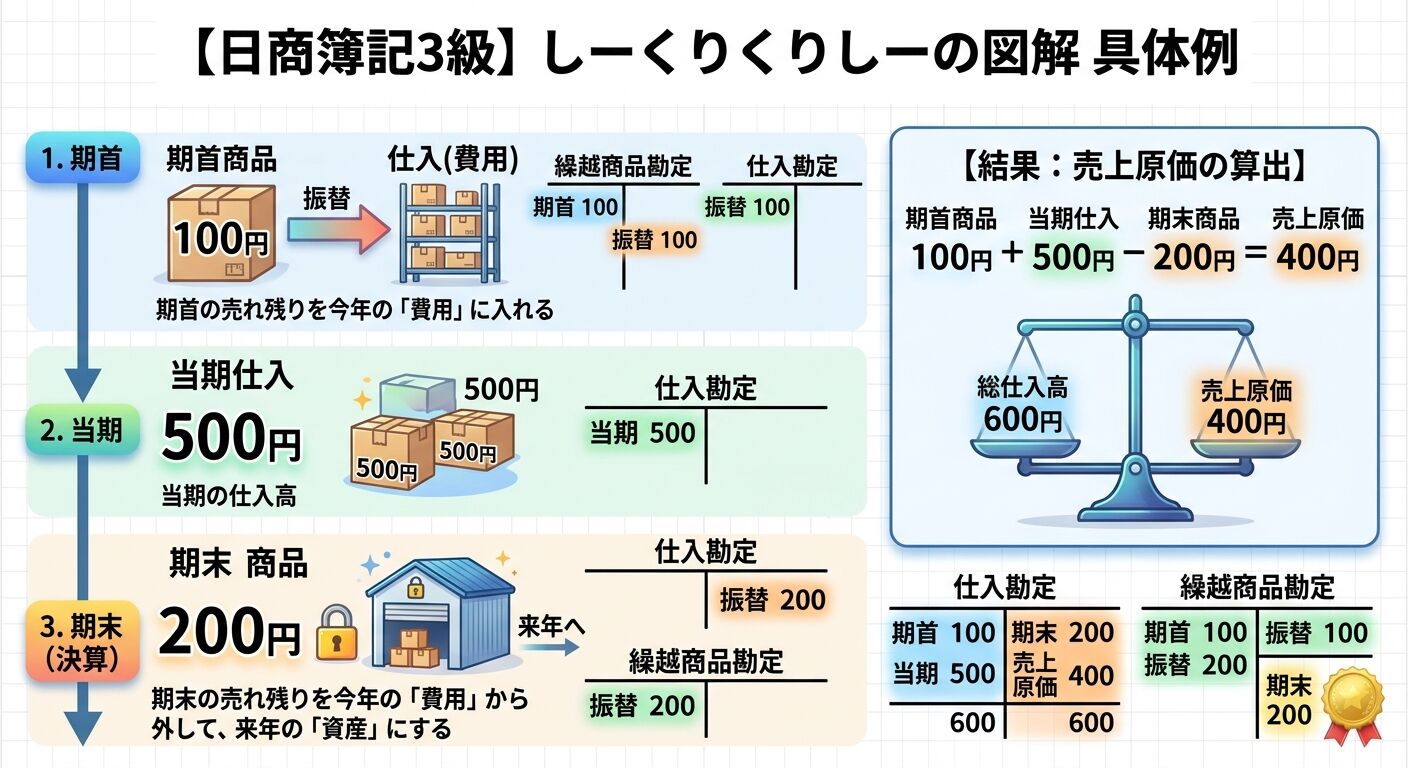
本日の簿記3級指導の中で、生徒様が抱えていた疑問点の共有です。
【疑問】「しーくりくりしー」って何かわかりやすく教えてください。
【回答】「しーくりくりしー」とは、決算のときに「今年売れた商品の原価(売上原価)」を正しく計算するために行う、決算整理仕訳の語呂合わせです。
1. 「しーくりくりしー」の正体(仕訳の形)
文字通り、勘定科目の頭文字を並べたものです。
・しー:仕入(借方)
・くり:繰越商品(貸方)
・くり:繰越商品(借方)
・しー:仕入(貸方)
実際の仕訳で書くと、次の2行セットになります。
(借)仕入(期首の金額)(貸)繰越商品(期首の金額)
(借)繰越商品(期末の金額)(貸)仕入(期末の金額)
2. なぜこんな仕訳をするのか?(イメージ)
普段、商品を仕入れたときはすべて「仕入(費用)」として記録しています。しかし、仕入れた商品がすべて今年中に売れるわけではありません。
・去年売れ残って今年に持ち越した商品(期首商品)も今年売れているはず
・今年仕入れたけれど売れ残った商品(期末商品)は、今年の費用(売上原価)から外すべき
そのため、決算日に「仕入」勘定の金額を、「実際に売れた分だけの原価(売上原価)」に作り変える作業が必要になります。
3. 具体例で見る数字の動き
・期首商品棚卸高(去年の残り):100円
・当期商品仕入高(今年仕入れた分):500円
・期末商品棚卸高(今年の売れ残り):200円
この場合、実際に売れた商品の原価は 100 + 500 - 200 = 400円です。これを仕訳で表現します。
① 期首の在庫(100円)を「仕入」に足す(しー・くり)
倉庫に残っていた去年の在庫を売り場に並べるイメージです。「繰越商品(資産)」を減らし、「仕入(費用)」を増やします。
(借)仕入 100 / (貸)繰越商品 100
② 期末の売れ残り(200円)を「仕入」から引く(くり・しー)
売れ残った分は来年の商品になるため、「仕入(費用)」から取り除き、「繰越商品(資産)」に計上します。
(借)繰越商品 200 / (貸)仕入 200
この結果、「仕入」勘定の残高は $500 + 100 - 200 = 400\text{円}$(売上原価)になり、「繰越商品」勘定の残高は $100 - 100 + 200 = 200\text{円}$(期末在庫)にピタリと一致します。
4. 問題を解くときの鉄則
決算整理の文章題で「期首商品棚卸高 〇〇円、期末商品棚卸高 △△円」という指示を見たら、機械的に次のように当てはめてください。
・1行目(しー・くり)の金額 = 期首(前年の残り)
・2行目(くり・しー)の金額 = 期末(今年の残り)
※精算表の問題では、期首の金額は「残高試算表の繰越商品の行」にすでに載っているので、そこから拾ってくるのがポイントです。
----------------------------------------------------------------------
那覇会計スクール
住所:東京都板橋区蓮根2丁目8−14メゾンカメリア305
電話番号:090-3203-7095
----------------------------------------------------------------------
NEW
-
-
2026.11.14【本日の疑問】日商簿...本日の簿記3級指導の中で、生徒様が抱えていた疑問...
-
2026.11.08【本日の疑問】日商簿...本日の簿記3級指導の中で、生徒様が抱えていた疑問...
-
2026.11.06【本日の疑問】剰余金...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
-
2026.11.01【重要なお知らせ】202...【生徒募集・無料相談のご案内】11月も引き続き、...
-
2026.10.31【本日の疑問】連結財...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
-
2026.10.25【合格体験記】初回の5...日商簿記2級の個別指導をご利用いただいていた受講...
-
2026.10.12【本日の疑問】補助部...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
VIEW MORE
