2026.11.15
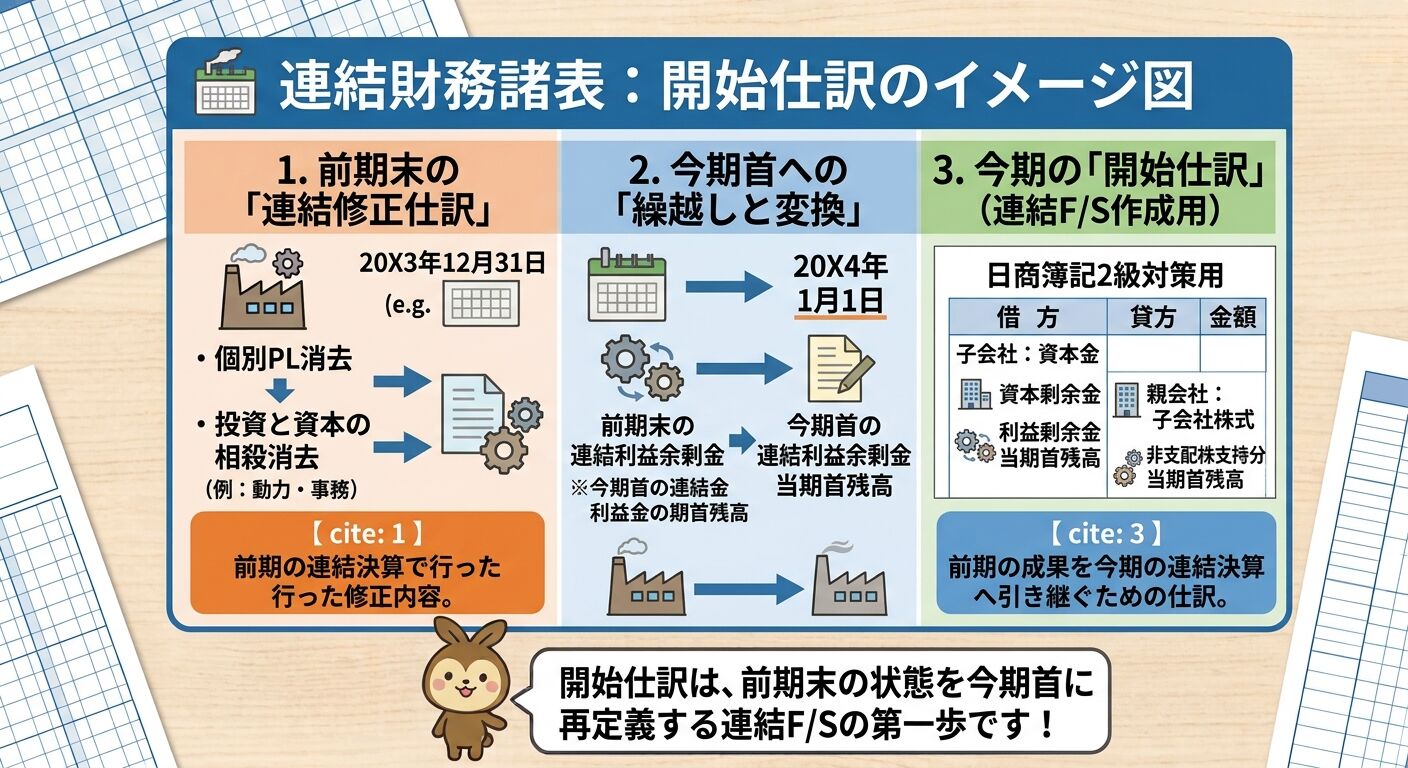
本日の簿記2級指導の中で、生徒様が抱えていた疑問点の共有です。
【疑問】日商簿記2級を勉強しています。連結財務諸表の開始仕訳のイメージがわきません。どのように考えるべきでしょうか。
【回答】日商簿記2級の連結会計において、「開始仕訳(期首の開始仕訳)」は多くの受験生が最初に「どうしてこうなるの?」とつまずく最大の山場です。 結論から言うと、開始仕訳の本質は「前年度(前期)までの連結修正の成果を、当期のスタートライン(期首)の『利益剰余金』などに引き継ぐための仕訳」です。 なぜこの仕訳が必要なのか、どのように頭を整理すればイメージが湧きやすくなるのか、ステップを追って解説します。
1. なぜ開始仕訳が必要なのか?(根本的な理由)
個別企業の帳簿は、1年が終わると決算整理を経て「次期に繰り越すもの(資産・負債)」以外はきれいにリセット(締め切り)されます。収益や費用は「0」からスタートします。
しかし、連結グループ全体で見ると、「前期にグループ内で発生した利益(未実現利益など)」や「前期までののれんの償却」といった蓄積は、当期以降にも影響を与え続けます。
そのため、当期のスタート時点(期首)において、「去年の終わり時点での連結修正の結果」を、当期の帳簿(のつもり)にわざわざ呼び戻して合流させる必要があります。これが開始仕訳です。
2. 開始仕訳をスッキリ理解する「2つのステップ」
開始仕訳は、個別には仕訳を暗記しようとするとパンクします。基本的には「前期の仕訳をそのまま引っ張り出して、損益科目を『利益剰余金期首残高』に置き換える作業」だと考えると、すべて一本化できます。
具体的には、以下の2つに分けて考えるとイメージしやすくなります。
① 「投資と資本の相殺消去」の開始仕訳
イメージ: 「去年の今頃(あるいは買収時)に、子会社の純資産をどれくらい分け合ったか」の当期首時点での再確認です。
ポイント:
・子会社の資本金や利益剰余金の期首残高を消去します。
・のれんがある場合は、「前期までの償却分を差し引いた、当期首時点の残高」を計上します。
・前期までに発生した子会社の利益のうち、親会社持ち分以外の部分を「非支配株主持分(期首残高)」として引き継ぎます。
② 「未実現利益の消去(前年度からの持ち越し)」の開始仕訳
イメージ: 「前期にグループ内でモノを売り買いして、まだ外部に売り切れていない利益」の処理です。
ポイント:
・前期に「売上高・売上原価」などの損益動いていたものは、すでに締め切られて「利益剰余金」の一部になっています。
・そのため、損益科目ではなく「利益剰余金期首残高」を使って調整します。
・例:前期にグループ内で棚卸資産に未実現利益が含まれていた場合、当期首の開始仕訳では (借方)利益剰余金期首残高 ×× / (貸方)棚卸資産 ×× のように、期首の利益を減らす形になります(※当期にその商品が外部に売れたら、当期は逆の消去や売上原価の修正を行います)。
3. 頭の中を整理するための「タイムマシーン」の例え
開始仕訳を考えるときは、頭の中でタイムマシーンを動かすイメージを持つとスムーズです。
①前期の末日(3月31日)に戻る
・前期の決算で、「本当はこうしたかった」という連結修正仕訳(未実現利益の消去やのれん償却など)を思い出します。
②損益科目をすべて「利益剰余金」に衣替えする
・前期の「費用」や「収益」といった損益科目は、すでに会社の「利益剰余金」に合算されて消えています。だから、開始仕訳の中ではそれらの代わりにすべて「利益剰余金期首残高」という科目に置き換えます。
③当期の初日(4月1日)に持ってくる
・その「衣替えした仕訳セット」を、当期の1行目の仕訳としてそのままドカンと入力する。これが開始仕訳です。
まとめ:迷ったときのチェックリスト
問題で開始仕訳を求められたり、当期の連結仕訳で迷ったりしたときは、自分にこう問いかけてみてください。
・「この項目、去年から引きずっていないか?」(前からののれん、前からの未実現利益など)
・引きずっているなら、去年の仕訳の損益部分を「利益剰余金期首残高」に変えて、そのまま当期のスタートに置けばそれが開始仕訳になります。
最初は複雑に感じますが、「個別はリセットされるけど、連結は歴史を引き継ぐ」という大原則を押さえると、パズルのピースが噛み合うようにスッキリ分かるようになります。ぜひこの視点でテキストの仕訳を見直してみてください!
----------------------------------------------------------------------
那覇会計スクール
住所:東京都板橋区蓮根2丁目8−14メゾンカメリア305
電話番号:090-3203-7095
----------------------------------------------------------------------
NEW
-
-
2026.11.14【本日の疑問】日商簿...本日の簿記3級指導の中で、生徒様が抱えていた疑問...
-
2026.11.08【本日の疑問】日商簿...本日の簿記3級指導の中で、生徒様が抱えていた疑問...
-
2026.11.06【本日の疑問】剰余金...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
-
2026.11.01【重要なお知らせ】202...【生徒募集・無料相談のご案内】11月も引き続き、...
-
2026.10.31【本日の疑問】連結財...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
-
2026.10.25【合格体験記】初回の5...日商簿記2級の個別指導をご利用いただいていた受講...
-
2026.10.12【本日の疑問】補助部...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
VIEW MORE
