2026.11.15
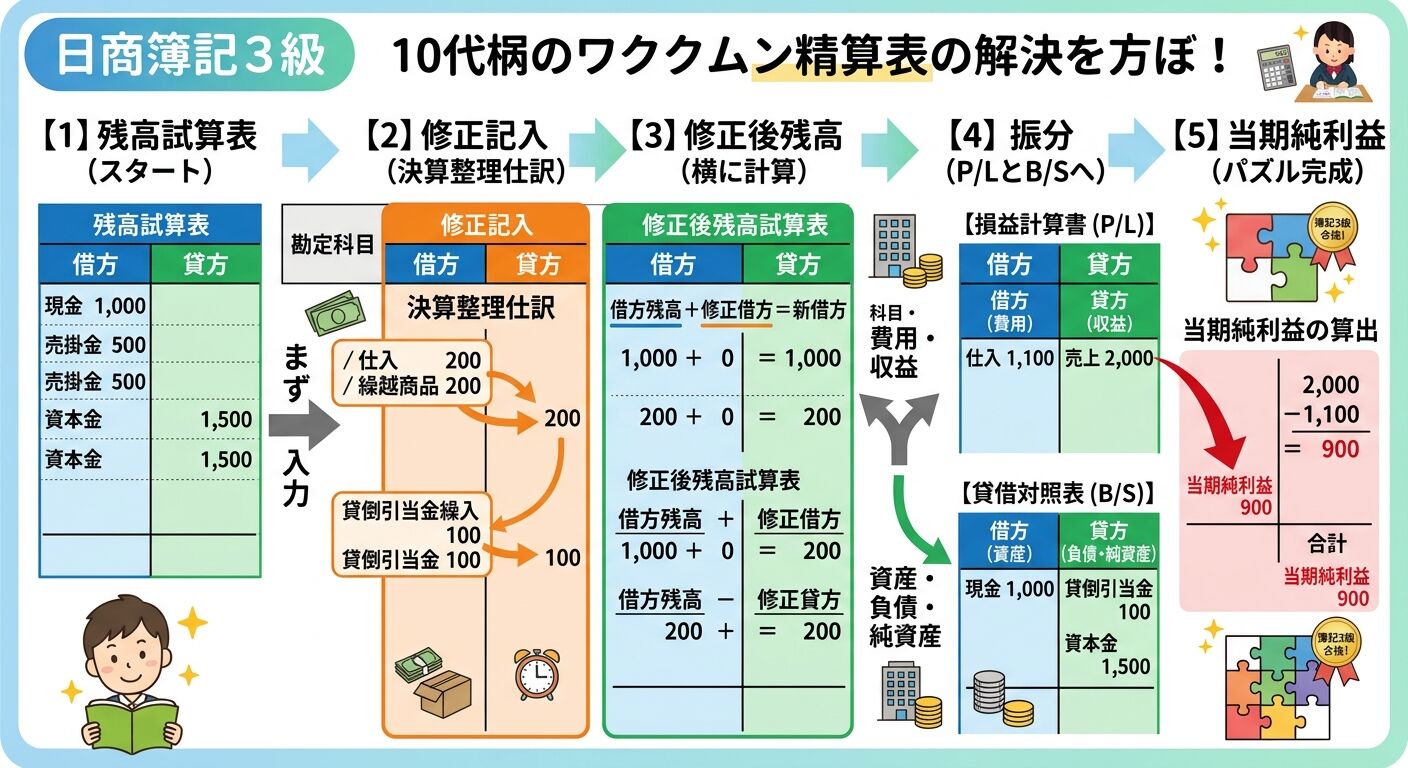
本日の簿記3級指導の中で、生徒様が抱えていた疑問点の共有です。
【疑問】第3問の決算整理事項の決算仕訳は解けるのですが、精算表の作成で躓いてしまいます。わかりやすい解き方を教えてください。
【回答】決算仕訳まで書けるのであれば、精算表の攻略はあと一歩です。精算表は「パズルのように機械的に数字を横へ流すだけの表」と割り切ると、一気に解きやすくなります。 解き方の手順を4つのステップに絞って解説します。
1. 精算表の全体構造(3つのブロック)
精算表は、左から右へ以下の3段階の表が合体したものです。
①残高試算表:スタート地点(問題文にあらかじめ印刷されている数字)
②修正記入:決算仕訳をそのまま書き写す場所
③損益計算書・貸借対照表:ゴール(1と2を足し引きした最終結果)
2. つまずきをなくす4ステップ手順
ステップ①:修正記入欄に仕訳をそのまま書き写す
自分で切った決算仕訳を、「借方なら借方へ」「貸方なら貸方へ」そのまま転記します。
・仕訳で左(借方)に書いた金額 → 修正記入の借方へ
・仕訳で右(貸方)に書いた金額 → 修正記入の貸方へ
【ワンポイント】
試算表に勘定科目が見当たらない場合(減価償却費や貸倒引当金繰入など)は、表の一番下にある空白行に自分で科目名を書き足して金額を入れます。
ステップ②:横(右)へ計算して飛ばす(足し算・引き算ルール)
残高試算表と修正記入の数字を合算して、一番右の「損益計算書」または「貸借対照表」の欄に書き写します。ルールはたった2つです。
・同じ側(借方と借方 / 貸方と貸方) → 足し算
・逆の側(借方と貸方 / 貸方と借方) → 引き算(金額が大きい方の側に残高を書く)
※修正記入に何も書かれていない行は、残高試算表の数字をそのまま右へスライドさせます。
ステップ③:振分先の決め方(5つのグループ分け)
計算した最終金額を「損益計算書」と「貸借対照表」のどちらに書くかは、勘定科目のホームポジションで決まります。
| 書き込む場所 | 対象となるグループ | 主な勘定科目 |
| 損益計算書 | 費用(借方)・収益(貸方) | 売上、仕入、給料、支払家賃、減価償却費、貸倒引当金繰入、受取利息 など |
| 貸借対照表 | 資産(借方)・負債(貸方)・純資産(貸方) | 現金、売掛金、商品(繰越商品)、建物、備品、減価償却累計額、貸倒引当金、買掛金、資本金 など |
【見分け方のコツ】
・試算表の一番上から「資本金(または繰越利益剰余金)」の行まで→原則すべて貸借対照表
・「売上」より下の行→原則すべて損益計算書
・一番下の空白行に書き足した科目→「〜累計額」「〜引当金」「前払・未払・前受・未収」がつくものだけは貸借対照表、それ以外の「〜費」「〜損」「〜益」はすべて損益計算書
ステップ④:最後の「当期純利益」で縦の合計を合わせる
すべての行を右へ飛ばし終えたら、縦の合計を出します。
(1)損益計算書の「借方合計」と「貸方合計」をそれぞれ電卓で叩く
(2)差額を出す(通常は貸方の方が大きい)
(3)少ない方(借方)の空欄に差額を書き、左側の科目欄に「当期純利益」と書く
(4)今書いた「当期純利益」と同じ金額を、貸借対照表の反対側(貸方)にも書く
(5)最後に貸借対照表の借方合計と貸方合計を計算し、左右の金額がピタリと一致すれば完答です。
3. ミスを防ぐ3つの実戦テクニック
・「繰越商品」と「仕入」のセット処理(しーくりくりしー)
・繰越商品の行:試算表(期首)の数字は貸方で消えるため、貸借対照表の借方には「期末商品棚卸高」の数字だけがそのまま入ります。
・仕入の行:試算表(当期仕入高)+ 期首(借方) - 期末(貸方) を計算して、損益計算書の借方に入れます。
・評価勘定の罠に注意
・「減価償却累計額」や「貸倒引当金」は資産のマイナス(貸方)なので、名前が資産っぽくても貸借対照表の「貸方」に入ります。
・時間がないときの優先順位
・最後の合計が合わなくても、各行の配点は生きているため、1円単位のズレを探して悩みすぎるよりも、わかる行を確実に埋めて次の問題へ進む方が合格率は高まります。
----------------------------------------------------------------------
那覇会計スクール
住所:東京都板橋区蓮根2丁目8−14メゾンカメリア305
電話番号:090-3203-7095
----------------------------------------------------------------------
NEW
-
-
2026.11.14【本日の疑問】日商簿...本日の簿記3級指導の中で、生徒様が抱えていた疑問...
-
2026.11.08【本日の疑問】日商簿...本日の簿記3級指導の中で、生徒様が抱えていた疑問...
-
2026.11.06【本日の疑問】剰余金...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
-
2026.11.01【重要なお知らせ】202...【生徒募集・無料相談のご案内】11月も引き続き、...
-
2026.10.31【本日の疑問】連結財...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
-
2026.10.25【合格体験記】初回の5...日商簿記2級の個別指導をご利用いただいていた受講...
-
2026.10.12【本日の疑問】補助部...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
VIEW MORE
