2026.09.27
本日の簿記3級指導の中で、生徒様が抱えていた疑問点の共有です。
【疑問】「3文法」と「分記法」の違いはなんですか。
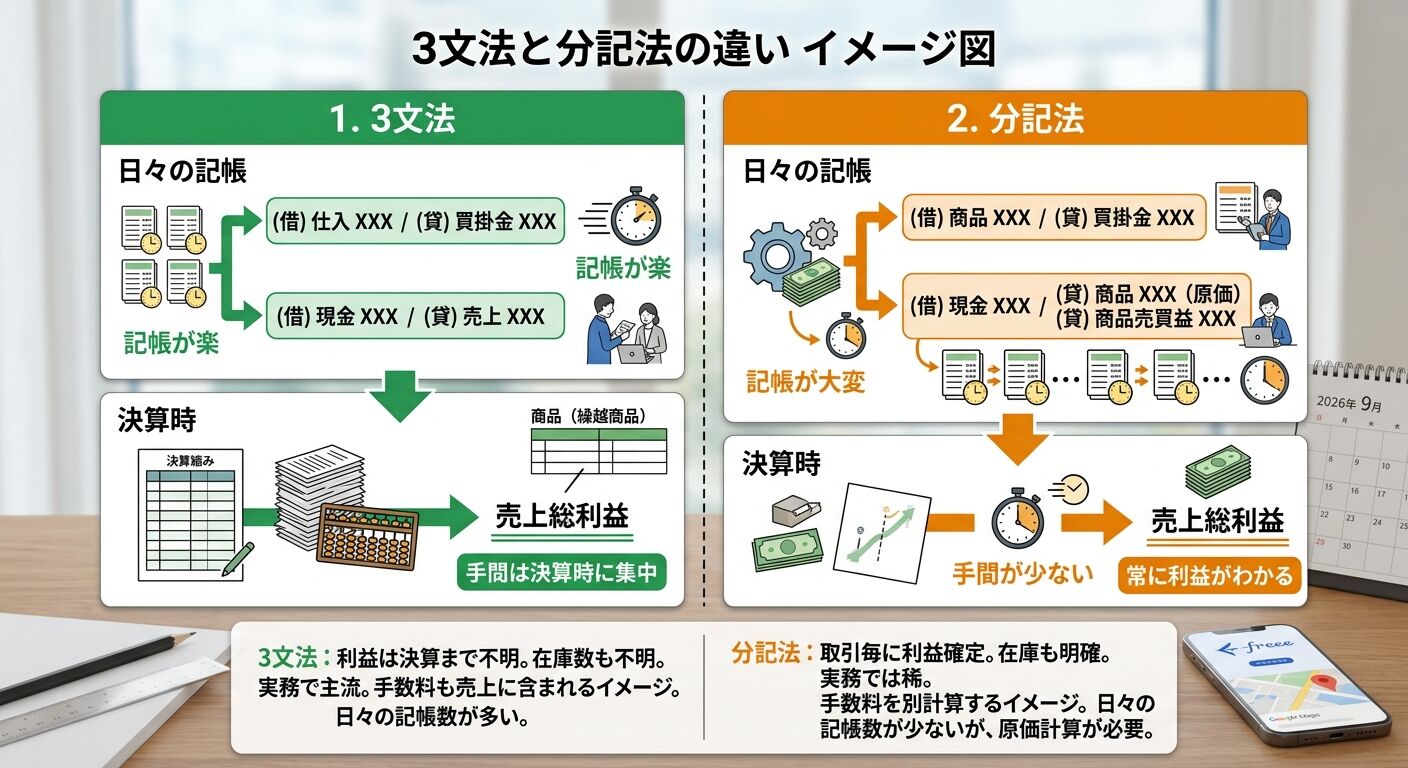
【回答】「3文法」と「分記法」は、どちらも商品売買の取引を記帳するための簿記の記帳方法です。最も大きな違いは、商品に関する取引を「何個の勘定科目で処理するか」という点にあります。
一目でわかる違い
・3文法(さんぶんほう)
商品取引を「仕入」「売上」「商品(繰越商品)」の3つの勘定科目に分けて記録する方法です。
・売買(日々の取引): 商品を買ったときは「仕入」(費用)、売ったときは「売上」(収益)で処理します。売った瞬間に利益は計算せず、決算時にまとめて計算します。
現在の実務: 企業や確定申告で最も広く使われている標準的な方法です。
・分記法(ぶんきほう)
商品取引を「商品」と「商品売買益」の2つの勘定科目に分けて記録する方法です。
売買(日々の取引): 商品を買ったときは原価で「商品」(資産)とし、売ったときは原価分を「商品」(資産の減少)、儲け分を「商品売買益」(収益)として売るたびに記録します。
現在の実務:簿記検定の初歩などで仕組みを理解するために学ぶことが多く、実務ではあまり使われません。
メリット・デメリット
・3文法(さんぶんほう)
メリット:日々の記帳が圧倒的に楽 売るたびに商品の原価(仕入値)を調べて利益を計算する必要がなく、販売価格だけで記帳できます。
デメリット:決算まで利益や在庫額がすぐわからない 日常の記帳だけでは商品帳簿残高が最新の在庫額を表さず、期末の決算整理(棚卸し)を行うまで正確な売上総利益が判明しません。
・分記法(ぶんきほう)
メリット:取引のたびに利益と在庫が把握できる 商品を売るごとに「いくら儲かったか(商品売買益)」と「手元に原価いくらの在庫があるか(商品)」がリアルタイムで分かります。
デメリット:日々の記帳の手間が非常に大きい商品が売れるたびに「その商品の仕入原価」を調べて記帳する必要があるため、扱う商品数や取引数が多いと作業が膨大になります。
まとめ
・取扱商品が多く、日々の販売処理をスムーズに行いたい実務では「3文法」が適しています。
・1点の単価が高く取引数が少ないビジネス(不動産売買や高級宝石店など)や、個別に原価管理を行いたい場合は「分記法」に近い考え方が使われることがあります。
----------------------------------------------------------------------
那覇会計スクール
住所:東京都板橋区蓮根2丁目8−14メゾンカメリア305
電話番号:090-3203-7095
----------------------------------------------------------------------
