2026.10.12
本日の簿記2級指導の中で、生徒様が抱えていた疑問点の共有です。
【疑問】標準原価計算の意味と日商簿記2級で出てくる問題の解き方をわかりやすく教えてほしい
【回答】標準原価計算は、工業簿記の中でも「仕組みさえ分かれば確実に満点が狙える得点源」の分野です。基礎的な意味と、試験で必ず出題される「原価差額分析」の解き方を分かりやすく解説します。
1. 標準原価計算とは?(意味)
一言で言うと「あらかじめ『これくらいで作れるはず』という目標(標準)を決めておき、実際の金額と比較して無駄をチェックする計算方法」です。
・実際原価計算: 作った後に「実際にかかった費用」を計算する(実際いくらかかったか)
・標準原価計算: 作る前に「目標となるコスト(標準)」を設定し、後から「実際のコスト」と比較して「なぜズレ(差額)が出たのか」を分析する
なぜ標準原価計算を行うのか?
1.コスト管理(無駄の発見): 「材料を使いすぎた」「作業に時間がかかりすぎた」などの無駄を早期に発見できるため。
2.計算のスピード化: 実際の金額が確定するのを待たずに、あらかじめ決めた標準価格で製品の原価をすぐ計算できるため。
2. 日商簿記2級で出る問題の解き方
2級の試験で最も頻出するのが「原価差額分析(ボックス図を使った計算)」です。 基本となる「直接材料費差額」と「直接労務費差額」の解き方を押さえましょう。
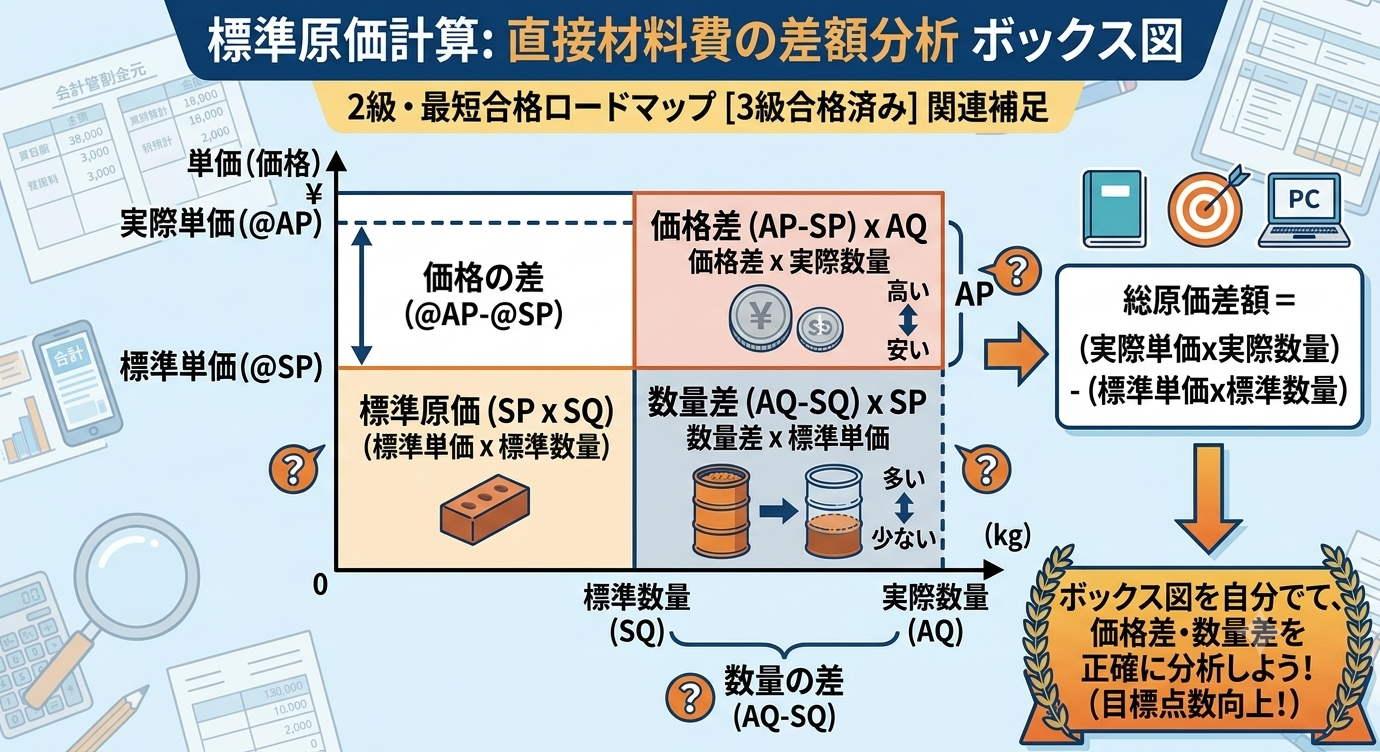
【解き方の鉄則】ボックス図を描く
問題文の数字を、以下のような「ボックス図(長方形)」に当てはめて計算します。
縦軸: 価格・賃率(単価)
横軸: 数量・時間
内側: 標準(目標)
外側: 実際
① 直接材料費の差額分析
直接材料費の差額は、「価格差」と「数量差」の2つに分解します。
【差額の計算公式】
・価格差 =(標準単価 − 実際単価)× 実際数量
・数量差 =(標準数量 − 実際数量)× 標準単価
ポイント:
・計算結果がプラスなら有利差(節約できた)、マイナスなら不利差(無駄が出た・高かった)になります。
・数量差には「標準単価」を掛けるのが鉄則です(実際単価を掛けると価格差の影響が混ざってしまうため)。
② 具体例で解いてみよう!
【問題例】
・製品1個あたりの標準材料費:1個あたり 10kg × @100円 = 1,000円
・当月の当機完成品数量:100個(標準消費量 = 100個 × 10kg = 1,000kg)
・実際の材料消費:実際消費量 1,050kg、実際単価 @105円
【解答手順】
1.図に数値をあてはめる
・標準単価: 100円 / 実際単価: 105円
・標準数量: 1,000kg / 実際数量: 1,050kg
2.価格差を計算する
価格差 = (100円 - 105円) × 1,050kg = -5,250円
➔ 5,250円の不利差(予定より@5円高く買ってしまったため)
3.数量差を計算する
数量差 = (1,000kg - 1,050kg) × 100円 = -5,000円
➔ 5,000円の不利差(予定より50kg多く使いすぎてしまったため)
4.原価差額合計
-5,250円 + ( -5,000円 ) = -10,250円(総不利差)
3. 試験突破のための3つのコツ
①ボックス図を問題用紙に素早く描く習慣をつける
公式を丸暗記するのではなく、毎回ボックス図を描いて「縦×横=面積(金額)」で計算するのが一番確実でミスが減ります。
②「標準消費量」の計算ミスに注意する
標準数量は「当期完成品量(および仕掛品の進捗度換算)」に基づいて計算します。問題文の「当月投入量」や「完成品数量」のひっかけに注意してください。
③直接労務費・製造間接費へ応用する
・直接労務費: 縦軸を「賃率」、横軸を「作業時間」に変えるだけで、材料費と全く同じボックス図で解けます(賃率差・時間差)。
・製造間接費: シュラッター図(公式法変動予算の図)を使いますが、これも図の描き方の手順を暗記すれば確実に満点が取れます。
まずは紙とペンを用意し、上記のボックス図を描いて過去問や問題集の基本問題を1〜2問解いてみると、すぐに感覚が掴めます!
----------------------------------------------------------------------
那覇会計スクール
住所:東京都板橋区蓮根2丁目8−14メゾンカメリア305
電話番号:090-3203-7095
----------------------------------------------------------------------
NEW
-
-
2026.10.11【本日の疑問】標準原...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
-
2026.10.07【本日の疑問】標準原...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
-
2026.09.30【本日の疑問】総合原...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
-
2026.09.27【本日の疑問】当期純...本日の簿記3級指導の中で、生徒様が抱えていた疑問...
-
2026.09.26【本日の疑問】日商簿...本日の簿記2級指導の中で、生徒様が抱えていた疑問...
-
2026.09.25【本日の疑問】仕訳か...本日の簿記3級指導の中で、生徒様が抱えていた疑問...
-
2026.09.23【本日の疑問】「3文法...本日の簿記3級指導の中で、生徒様が抱えていた疑問...
VIEW MORE
